Controlli sui conti correnti: le presunzioni fiscali per i professionisti
I versamenti non giustificati sul conto sono presunti compensi anche per i forfettari. Per i prelievi la regola è diversa. Ecco come documentare i movimenti.
Utilizziamo cookie tecnici necessari al funzionamento del sito e, previo tuo consenso, cookie statistici (Google Analytics) per migliorare il servizio. Dettagli nella Privacy Policy.
Le novità su regime forfettario, partita IVA e sovraindebitamento, riassunte ogni giorno.
I versamenti non giustificati sul conto sono presunti compensi anche per i forfettari. Per i prelievi la regola è diversa. Ecco come documentare i movimenti.
Con il messaggio n. 3113 l'INPS chiarisce che, per gli autonomi, sanare i contributi omessi dopo la domanda fa slittare la decorrenza della pensione. Ecco come muoversi.
La circolare 8/E fissa le regole del CPB 2026-2027: adesione entro il 2 novembre 2026, premi rafforzati per chi rinnova e ravvedimento speciale 2020-2023.
La manovra 2027 discute tetto ricavi a 100.000 euro e soglia da dipendente a 40.000. Le regole vigenti restano certe: ecco le verifiche da fare prima del 31 dicembre.
Il Governo punta su tre flat tax, tra cui il forfettario a 100.000 euro, ma deficit, debito e coperture limitano i margini della Legge di Bilancio 2027.
L'Agenzia delle Entrate incrocia e-fatture, corrispettivi e versamenti per individuare le partite IVA inattive e introduce la riattivazione retroattiva anche oltre i 60 giorni.
Noi Moderati propone una cedolare secca al 5% per gli affitti di lunga durata. Ecco come cambierebbe il regime, quali sono gli ostacoli e cosa controllare sui contratti.
Dopo l'abrogazione della presunzione per le partite IVA monocommittenti, la riqualificazione dipende da indici giurisprudenziali elastici e da verifiche integrate INL-INPS-Entrate.
Le priorità fiscali della Manovra 2027: IRPEF al 33% fino a 60mila euro, flat tax per i giovani e forfettario a 100mila euro, tra coperture incerte e vincoli UE.
La Corte d'Appello di Ancona riqualifica come dipendenti i farmacisti a partita IVA stabilmente inseriti in una catena. Ecco gli indici usati e le conseguenze contributive e fiscali.
La sola titolarità di una partita IVA agricola non rende incompatibile docenti e ATA con il servizio. Ecco i limiti, gli adempimenti e i regimi fiscali e contributivi.
Senza contabilità ordinaria, il forfettario è esposto ad accertamenti induttivi. Email, calendari e file in cloud possono diventare indizi sui ricavi reali.
Le lettere dell'Agenzia sul concordato preventivo biennale 2026-2027 distinguono nuovi aderenti e rinnovi. Il voto ISA decide reddito proposto e costo del ravvedimento.
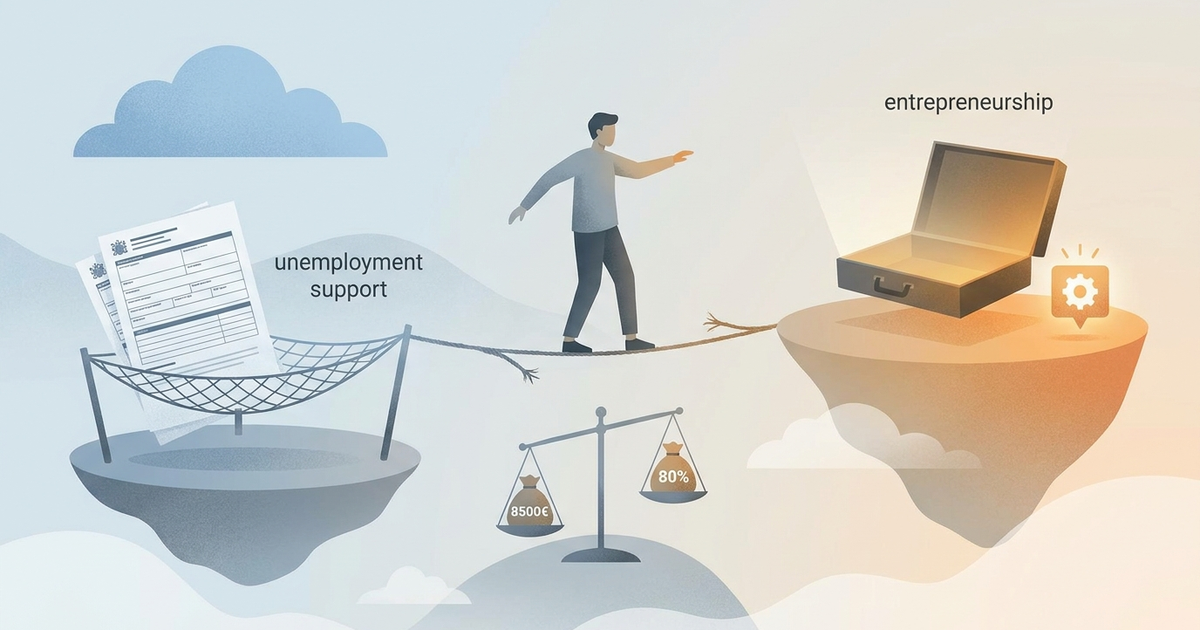
Aprire la partita IVA mentre si percepisce la NASpI è possibile, ma entro una soglia di reddito e con una comunicazione tempestiva all'INPS. Ecco le regole e i rischi.
Dal periodo d'imposta 2026 i forfettari tornano ai termini ordinari di accertamento: un anno in più di esposizione ai controlli e nuove regole per la conservazione dei documenti.
Dal 16 settembre 2026 le sanzioni civili sui contributi INPS arretrati tornano ai livelli ordinari. Ecco come regolarizzarsi e attivare la rateizzazione fino a 60 rate.
Circolano voci su sentenze di Cassazione che escluderebbero dai contributi INPS gli utili SRL non distribuiti del socio lavoratore, ma nessuna fonte verificabile le conferma.
Portare il forfettario da 85.000 a 100.000 euro richiede un negoziato con Bruxelles. Il calendario della Manovra 2027 è serrato e le risorse sono contese.
Il Buy Now Pay Later alimenta un sovraindebitamento poco visibile. Codice della crisi, OCC e fondi antiusura offrono già tutele concrete ma ancora poco usate.
Dalla detassazione al 5% degli aumenti contrattuali alla flat tax incrementale per gli autonomi: le proposte della maggioranza per la Manovra 2027 e i nodi delle coperture.