Concordato preventivo biennale 2026-2027: scadenza del 2 novembre e benefici
La circolare 8/E fissa le regole del CPB 2026-2027: adesione entro il 2 novembre 2026, premi rafforzati per chi rinnova e ravvedimento speciale 2020-2023.
Utilizziamo cookie tecnici necessari al funzionamento del sito e, previo tuo consenso, cookie statistici (Google Analytics) per migliorare il servizio. Dettagli nella Privacy Policy.
Il calendario fiscale per partite IVA e professionisti: dichiarazione dei redditi, saldi e acconti, F24, proroghe e ravvedimento operoso.
La circolare 8/E fissa le regole del CPB 2026-2027: adesione entro il 2 novembre 2026, premi rafforzati per chi rinnova e ravvedimento speciale 2020-2023.
Dal periodo d'imposta 2026 i forfettari tornano ai termini ordinari di accertamento: un anno in più di esposizione ai controlli e nuove regole per la conservazione dei documenti.
Il decreto Omnibus consente a chi rinnova il Concordato preventivo biennale 2026-2027 di sanare le annualità 2020-2023 con un'imposta sostitutiva. Ecco regole, costi e requisiti.
False PEC, pagine clone del portale delle Entrate e firme digitali contraffatte prendono di mira le partite IVA. Ecco come riconoscere le comunicazioni autentiche.
Il correttivo Omnibus allunga i termini per registrare le fatture d'acquisto e detrarre l'IVA, e concede due anni in più per le note di credito nelle procedure concorsuali.
Il 31 luglio 2026 scade la prima o unica rata della rottamazione quinquies. Ecco chi può pagare entro il 5 agosto, quando scatta la decadenza e come gestire l'addebito SDD.
Rottamazione-quinquies, ravvedimento speciale legato al CPB e ravvedimento operoso permettono alle partite IVA di sanare il pregresso, ma le finestre si chiudono a breve.
L'Agenzia delle Entrate invia le comunicazioni di anomalia ISA sul periodo d'imposta 2024: ecco dove trovare il dettaglio, come rispondere e cosa si rischia.
Per la Procura generale della Cassazione la cedolare secca spetta anche se l'inquilino è un'impresa. Ecco le posizioni in campo e cosa fare prima della sentenza.
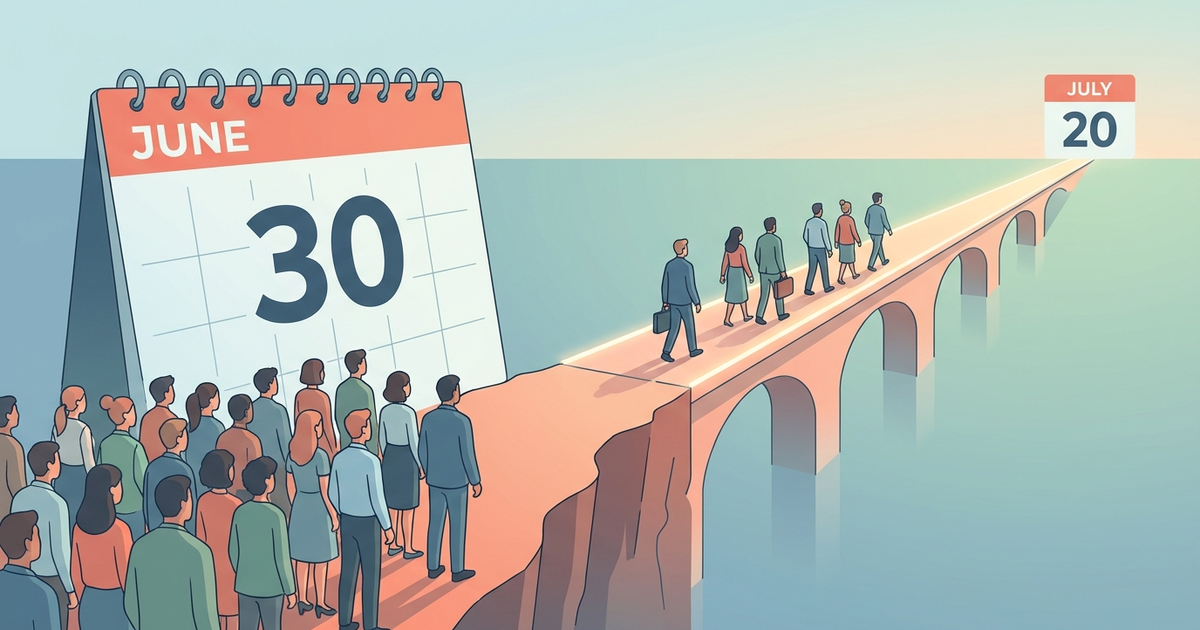
Il 20 luglio 2026 scade la seconda rata di saldo 2025 e primo acconto 2026 per chi ha iniziato a pagare il 30 giugno. Chi non ha ancora versato ha tempo fino al 30 luglio con lo 0,40%.
Dal 1° luglio 2026 le segnalazioni di operazioni sospette cambiano: niente più invii cautelativi, ogni scelta va motivata e tracciata, anche quella di non segnalare.
Il 30 giugno 2026 scadono saldo e primo acconto delle imposte, ma soggetti ISA e forfettari possono pagare entro il 20 luglio senza maggiorazione grazie al D.L. 89/2026.