NASpI e partita IVA 2026: soglie, cumulo dei redditi e regole da rispettare
A cura della Redazione ProfessionistaAIRevisionato da Pierlio Baratta, Commercialista
Pubblicato il 4 min di lettura
In sintesi
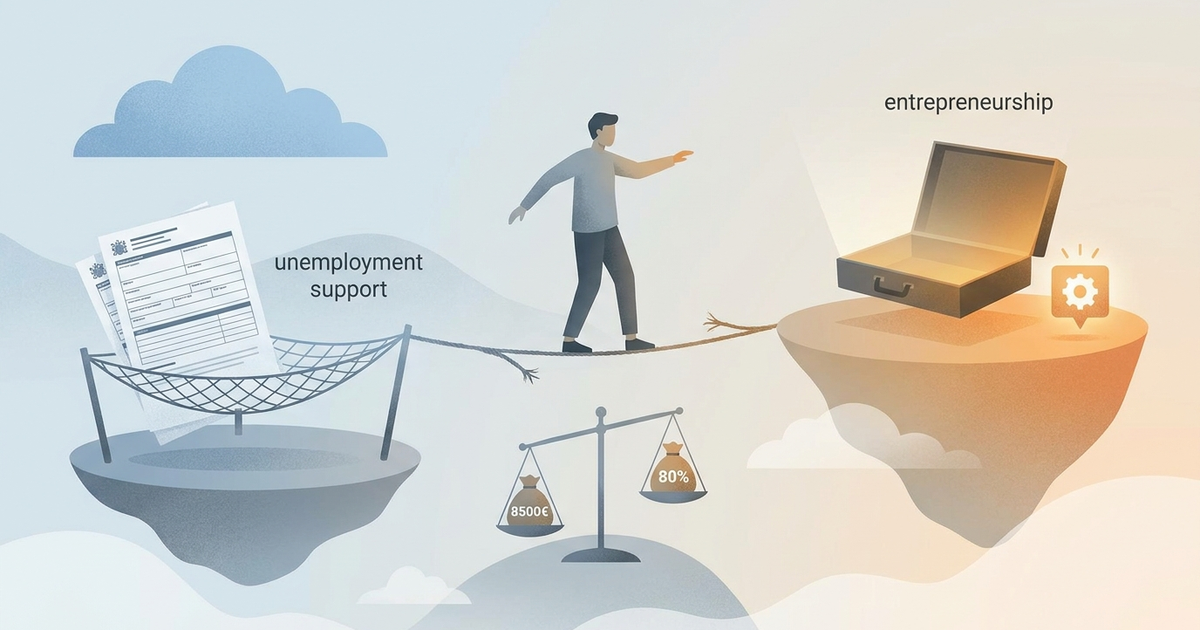
- La NASpI si può cumulare con un'attività autonoma solo se il reddito annuo presunto resta sotto la soglia di compatibilità, indicata per il 2026 intorno a 8.500 euro.
- Per i forfettari il reddito rilevante si ottiene applicando ai ricavi il coefficiente di redditività ATECO, non guardando al fatturato lordo.
- Il reddito presunto va comunicato all'INPS entro trenta giorni dall'avvio dell'attività e aggiornato a ogni variazione significativa.
- Superare la soglia espone alla decadenza e alla restituzione delle mensilità incassate, mentre una dichiarazione mendace comporta sanzioni molto più pesanti.
- Se il reddito atteso supera la soglia, la liquidazione anticipata in un'unica soluzione è l'alternativa per trasformare il sussidio in capitale d'avvio.
Chi perde il lavoro dipendente e vuole avviare un'attività con partita IVA non è costretto a rinunciare alla NASpI, ma deve muoversi in un perimetro stretto. Per il 2026 la soglia di reddito autonomo compatibile con l'indennità è indicata intorno a 8.500 euro annui12, e un errore nella comunicazione all'INPS può costare la restituzione delle somme percepite3. Prima di aprire la posizione conviene verificare con l'INPS o con un consulente il valore della soglia applicabile al proprio caso.
La soglia di reddito compatibile con la NASpI
Il D.Lgs. n. 22/2015 consente il cumulo tra NASpI e redditi da lavoro autonomo a condizione che il reddito annuo presunto resti sotto il limite fissato per la conservazione dello stato di disoccupazione3. Per il biennio 2025-2026 l'INPS colloca questo limite a circa 8.500 euro, in linea con l'adeguamento del minimale IRPEF2.
Cosa succede in pratica:
- entro la soglia l'indennità non decade, ma viene ridotta di un importo pari all'80% del reddito presunto, rapportato ai mesi residui di NASpI4;
- oltre la soglia, anche di un solo euro, scatta la decadenza dalla prestazione dall'inizio dell'anno, con l'obbligo di restituire le mensilità già incassate da gennaio2.
Forfettari: il reddito da considerare non è il fatturato
Per chi opera in regime forfettario il reddito rilevante ai fini INPS si calcola applicando ai ricavi il coefficiente di redditività del codice ATECO5. Un professionista che fattura 20.000 euro con un coefficiente del 78% genera un reddito imponibile di 15.600 euro, ben oltre la soglia di compatibilità5.
L'errore più frequente è confondere fatturato e reddito imponibile, sottostimando così il reddito comunicato all'INPS. Chi sta ancora scegliendo il regime fiscale può approfondire nella guida su convenienza e procedure tra forfettario e regime ordinario.
La comunicazione all'INPS entro trenta giorni
Il beneficiario deve comunicare all'INPS il reddito annuo presunto entro trenta giorni dall'inizio dell'attività autonoma3. Le conseguenze cambiano a seconda del tipo di errore:
- omissione: non comporta automaticamente la decadenza, ma espone al recupero delle somme percepite in eccesso, con sanzioni amministrative4;
- dichiarazione mendace: è punita in modo molto più severo, con una sanzione che può arrivare al doppio delle somme indebitamente percepite6.
La comunicazione va aggiornata a ogni variazione significativa del reddito atteso: le contestazioni possono emergere anche anni dopo, dall'incrocio con il modello Redditi2.
Partita IVA inattiva e fatture emesse dopo l'apertura
Il messaggio INPS n. 1958/2019 ha chiarito che la sola titolarità di una partita IVA inattiva non impedisce l'accesso alla NASpI7. Quando però la partita IVA "dormiente" torna operativa, il termine di trenta giorni per la comunicazione decorre dalla prima fattura emessa7. Per gli adempimenti legati alla ripresa dell'attività si veda la guida sulle regole di chiusura e riattivazione delle partite IVA inattive.
Un punto insidioso riguarda le prestazioni eseguite prima dell'apertura formale della partita IVA e fatturate dopo: l'INPS tende a dare rilievo al momento di emissione della fattura, non a quello della prestazione8. Secondo la stessa analisi, nel 2026 il rischio di superare la soglia cresce anche per redditi modesti, per effetto dell'aumento del minimale contributivo della Gestione Separata8.
Le tutele per il percettore in buona fede
Il principio di irretroattività previdenziale, ribadito dalla Corte di Cassazione, impedisce all'INPS di revocare la NASpI per periodi precedenti all'evento ostativo, purché il percettore abbia agito in buona fede6. Il recupero coattivo delle somme è soggetto a prescrizione quinquennale, che decorre dalla data di erogazione di ciascuna mensilità6.
Liquidazione anticipata: l'alternativa al cumulo
Chi intende avviare un'attività strutturata può chiedere la liquidazione anticipata della NASpI in un'unica soluzione, pari alle mensilità residue al netto della contribuzione figurativa9. La richiesta è ammessa anche per sottoscrivere quote di cooperative di lavoro a mutualità prevalente1.
I vincoli da valutare:
- chi incassa l'anticipazione non può ottenerne una nuova per ventiquattro mesi dalla data di erogazione9;
- l'INPS verifica l'effettivo avvio dell'attività: la sola apertura della partita IVA senza fatturazione può giustificare il recupero dell'intera somma anticipata9.
Come scegliere tra cumulo e anticipazione
La decisione passa da tre variabili: il reddito imponibile INPS atteso, la durata residua della NASpI e l'orizzonte temporale dell'attività. Se il reddito presunto supera gli 8.500 euro indicati per il 20262, il cumulo è precluso e la liquidazione anticipata resta l'unica strada per trasformare il sussidio in capitale d'avvio9. Se invece il reddito resta sotto la soglia, il cumulo con riduzione dell'assegno è percorribile, a patto di rispettare il termine di trenta giorni per la comunicazione3 e di tenerla aggiornata.
Domande frequenti
Il reddito da comunicare all'INPS per un forfettario è il fatturato?
No. Si applica ai ricavi il coefficiente di redditività del proprio codice ATECO: con 20.000 euro di fatturato e coefficiente al 78% il reddito rilevante è di 15.600 euro.
Cosa succede se non comunico il reddito presunto entro trenta giorni?
L'omissione non fa decadere automaticamente la NASpI, ma espone al recupero delle somme percepite in eccesso con sanzioni amministrative. La dichiarazione mendace è sanzionata in modo molto più severo.
Avere una partita IVA inattiva impedisce di ottenere la NASpI?
No, la sola titolarità di una partita IVA inattiva non preclude l'indennità. Se la posizione torna operativa, il termine di trenta giorni per la comunicazione decorre dalla prima fattura emessa.
Fonti (9)
- 1.INPS – Scheda informativa NASpI: requisiti, durata, calcolo e compatibilità 2024-2026Fonte ufficiale · inps.it ·
- 2.
- 3.
- 4.
- 5.
- 6.
- 7.
- 8.
- 9.


