Imposte al 20 agosto 2026: maggiorazione dello 0,80% per ISA e forfettari
A cura della Redazione ProfessionistaAIRevisionato da Pierlio Baratta, Commercialista
Pubblicato il 4 min di lettura
In sintesi
- Per ISA, forfettari e regime di vantaggio il termine senza maggiorazione per saldo e primo acconto è scaduto il 20 luglio 2026.
- Chi non ha ancora pagato può versare entro il 20 agosto 2026 con una maggiorazione dello 0,80%, il doppio dello 0,40% applicato negli anni scorsi.
- Chi rateizza somma alla maggiorazione dello 0,80% anche gli interessi da frazionamento sulle rate successive.
- Le società di capitali non ISA restano sul calendario ordinario, con termine al 30 giugno e differimento al 30 luglio con lo 0,40%.
- Oltre il 20 agosto il mancato versamento si sana solo con il ravvedimento, cioè con sanzioni e interessi legali.
Il rinvio del versamento di saldo e primo acconto al 20 agosto 2026 costa il doppio rispetto agli anni passati. La maggiorazione è dello 0,80% a titolo di interesse corrispettivo, contro lo 0,40% che contribuenti ISA e forfettari pagavano per il differimento di trenta giorni1. Per circa 4,5 milioni di partite IVA chiamate alla cassa la scelta della data di pagamento non è più neutra2: scaduto il 20 luglio, chi non ha ancora versato ha davanti a sé un'unica finestra, più cara del solito.
Il calendario dopo il D.L. 89/2026
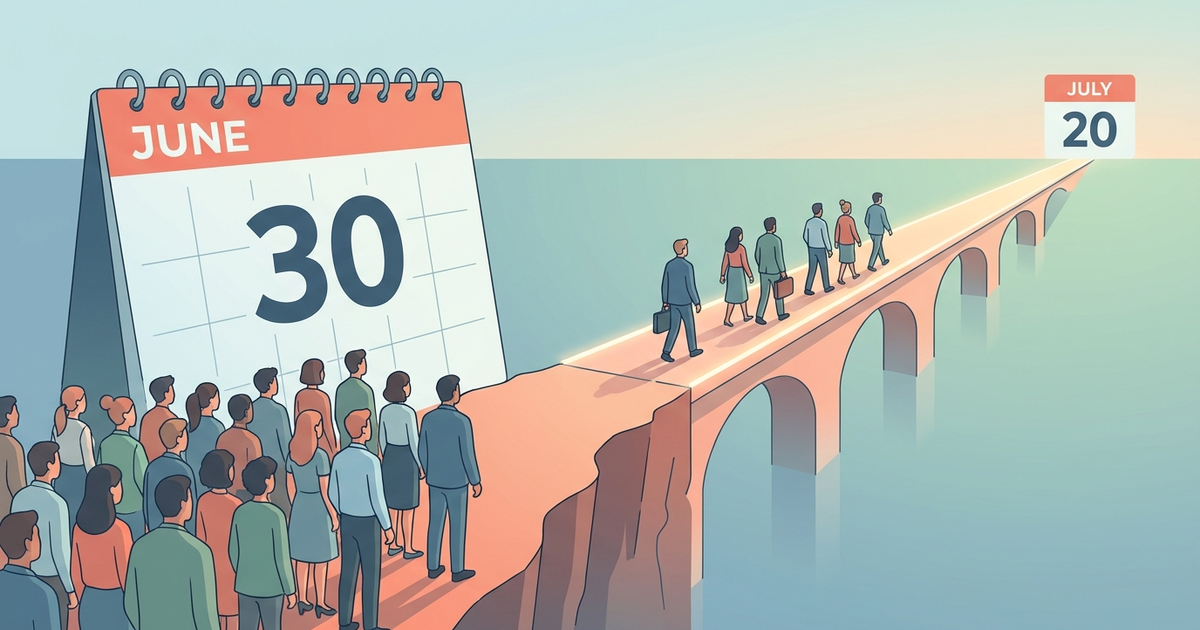
L'articolo 6 del D.L. 22 maggio 2026, n. 89 ha spostato dal 30 giugno al 20 luglio 2026, senza maggiorazione, il termine per il saldo e il primo acconto di IRPEF, IRAP e imposta sostitutiva per i soggetti ISA, i forfettari e chi applica il regime fiscale di vantaggio3. Per un riepilogo della misura si può consultare l'approfondimento sulla proroga dei versamenti al 20 luglio 2026 per i forfettari.
Le scadenze in gioco sono quattro1:
- 30 giugno: termine ordinario;
- 20 luglio: proroga senza maggiorazione per i soggetti prorogati;
- 30 luglio: differimento con lo 0,40% per i contribuenti non interessati dalla proroga;
- 20 agosto: differimento con lo 0,80% per i soggetti prorogati.
La vera novità è il raddoppio dell'aliquota. Negli anni precedenti il differimento di trenta giorni comportava lo 0,40%; quest'anno per il mese che va dal 20 luglio al 20 agosto è fissato lo 0,80%4. Il 20 agosto è l'ultima data utile prima che scattino le sanzioni per omesso versamento4.
Quanto costa davvero pagare ad agosto
La maggiorazione si calcola sull'intero importo dovuto a titolo di saldo e primo acconto. Due esempi:
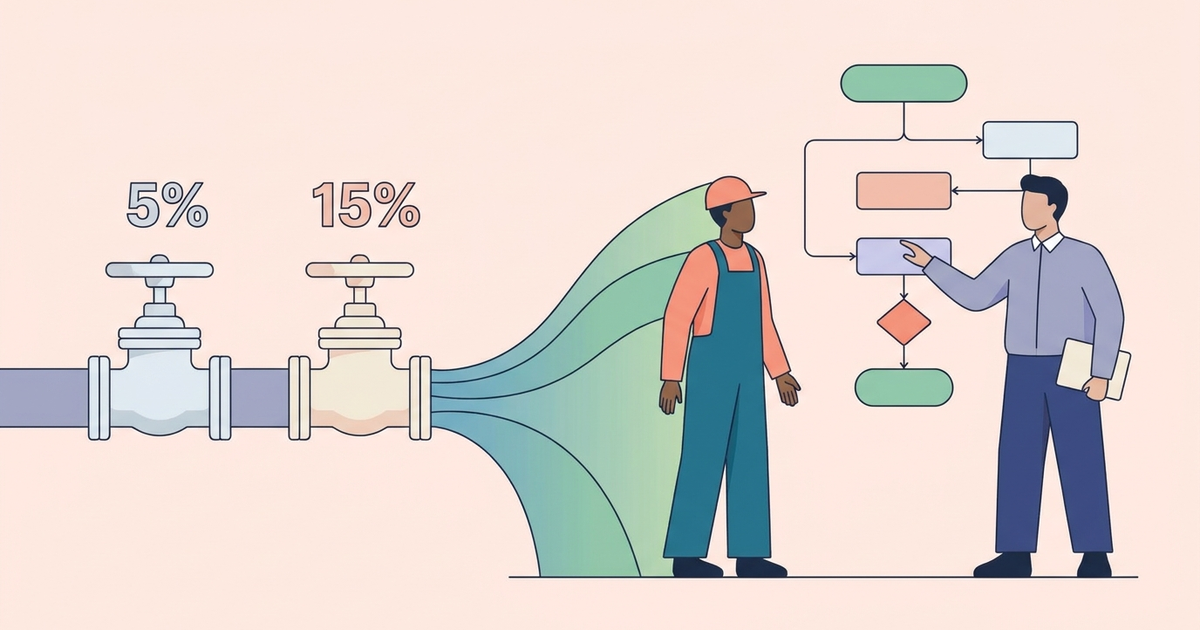
- forfettario con un debito di 5.000 euro: maggiorazione di 40 euro;
- soggetto ISA che versa 15.000 euro tra IRPEF e IRAP: maggiorazione di 120 euro.
Per avere un termine di paragone, il tasso degli interessi legali ex art. 1284 c.c. è pari all'1,6% annuo dal 1° gennaio 20265. Lo 0,80% pagato per un solo mese equivale quindi a circa la metà del costo annuo del denaro al tasso legale.
Rateazione: i due oneri si sommano
Chi sceglie di pagare a rate mensili deve fare un conto in più. Le istruzioni dell'Agenzia delle Entrate confermano che alla seconda rata con scadenza 20 agosto si applicano interessi dello 0,18% per il frazionamento, che si aggiungono alla maggiorazione dello 0,80% già dovuta per il differimento6. Il cumulo dei due oneri rende il versamento ad agosto sensibilmente più gravoso.
Il rinvio conviene ancora?
In passato lo 0,40% era considerato un costo trascurabile per trattenere liquidità durante le ferie; la nuova aliquota impone un ragionamento diverso7. Il costo del rinvio va messo a confronto con il rendimento che la liquidità trattenuta genera in trenta giorni. Per la maggior parte delle piccole partite IVA il conto pendeva a favore del versamento entro il 20 luglio; per chi quel termine lo ha lasciato passare, l'obiettivo diventa non mancare anche il 20 agosto.
Cosa deve fare il professionista adesso
Tre verifiche operative per lo studio.
- Quantificare per ogni cliente che non ha ancora pagato l'importo della maggiorazione e confrontarlo con il costo di un eventuale scoperto bancario o con il mancato rendimento della liquidità trattenuta.
- Controllare che il cliente rientri davvero nella platea dei prorogati: le società di capitali non ISA restano ancorate al termine ordinario del 30 giugno, con differimento al 30 luglio e maggiorazione dello 0,40%8. Sulle scadenze ordinarie è disponibile la guida alle scadenze fiscali del 30 giugno 2026 per IRPEF, forfettari e ISA.
- Avvisare per tempo gli assistiti che, superato il 20 agosto senza versamento, l'omissione si regolarizza solo con il ravvedimento, con sanzioni dello 0,1% giornaliero oltre agli interessi legali all'1,6% annuo5.
Un errore costoso, che si previene con comunicazioni tempestive e una pianificazione finanziaria mirata per ciascun cliente.
Domande frequenti
Chi può pagare saldo e primo acconto entro il 20 agosto 2026?
I soggetti ISA, i forfettari e chi applica il regime di vantaggio, che hanno beneficiato della proroga al 20 luglio prevista dal D.L. 89/2026, versando la maggiorazione dello 0,80%. Le società di capitali non ISA seguono invece il calendario ordinario del 30 giugno, con differimento al 30 luglio allo 0,40%.
Quanto costa la maggiorazione dello 0,80%?
Si calcola sull'intero importo di saldo e primo acconto: su 5.000 euro sono 40 euro, su 15.000 euro sono 120 euro. Se si rateizza, sulle rate successive si aggiungono gli interessi da frazionamento.
Cosa succede se non si paga nemmeno entro il 20 agosto?
Scatta l'omesso versamento, regolarizzabile con il ravvedimento operoso: oltre all'imposta si pagano sanzioni e interessi legali, che dal 1° gennaio 2026 sono all'1,6% annuo.
Fonti (8)
- 1.Redditi Persone Fisiche precompilato 2026 – Calendario scadenze versamentiFonte ufficiale · agenziaentrate.gov.it ·
- 2.
- 3.
- 4.
- 5.
- 6.Dichiarazione IRAP 2026 – Istruzioni per la compilazione (Agenzia delle Entrate)Fonte ufficiale · agenziaentrate.gov.it ·
- 7.
- 8.Modello Redditi SC 2026 – Istruzioni (Agenzia delle Entrate)Fonte ufficiale · agenziaentrate.gov.it ·