NASpI e partita IVA 2026: soglie, cumulo redditi e regole
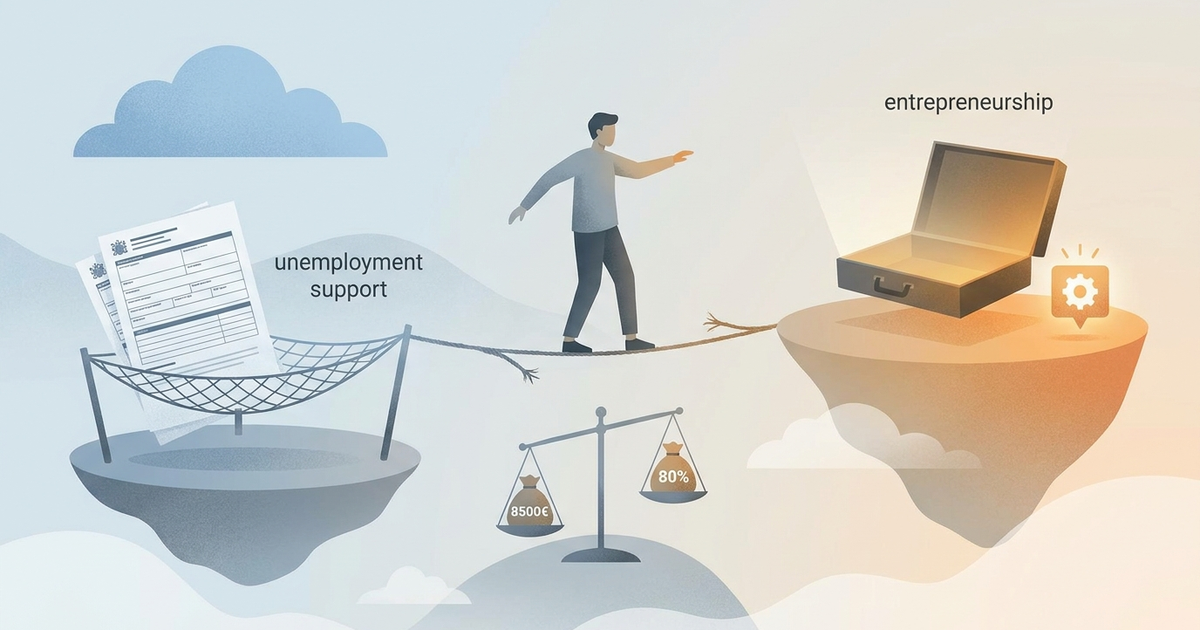
Chi perde il lavoro dipendente e intende avviare un'attività con partita IVA non deve rinunciare alla NASpI, ma deve muoversi dentro un perimetro normativo stretto. Per il 2026 la soglia di reddito autonomo compatibile con l'indennità si attesta intorno a 8.500 euro annui 49, e un errore di comunicazione può costare la restituzione integrale delle somme percepite 1.
Le regole di compatibilità e la soglia reddituale
Il D.Lgs. n. 22/2015 consente il cumulo tra NASpI e redditi da lavoro autonomo a condizione che il reddito annuo presunto resti sotto il limite fissato per la conservazione dello stato di disoccupazione 1. Per il biennio 2025-2026, tale limite è stato aggiornato a circa 8.500 euro, in linea con l'adeguamento ISTAT del minimale IRPEF 9. Entro questa soglia, l'indennità non decade ma viene ridotta di un importo pari all'80 per cento del reddito presunto, rapportato ai mesi residui di NASpI 5. Il superamento della soglia — anche di un solo euro — comporta la decadenza dalla prestazione dall'inizio dell'anno, con obbligo di restituire tutte le mensilità già incassate da gennaio 9.
Per chi opera in regime forfettario, il reddito rilevante ai fini INPS non coincide con il fatturato lordo: si calcola applicando il coefficiente di redditività ATECO ai ricavi 7. Un professionista che fattura 20.000 euro con coefficiente al 78 per cento genera un reddito imponibile INPS di 15.600 euro, ben oltre la soglia di compatibilità 7. L'errore più frequente è confondere fatturato e reddito imponibile, con conseguente sottostima della comunicazione all'INPS.
Obblighi di comunicazione e rischi di revoca
Il beneficiario deve comunicare all'INPS il reddito annuo presunto entro trenta giorni dall'inizio dell'attività autonoma 1. L'omissione non comporta automaticamente la decadenza, ma espone al recupero delle somme percepite in eccesso con sanzioni amministrative 5. La dichiarazione mendace è punita in modo assai più severo: la sanzione può raggiungere il doppio delle somme indebitamente percepite 10.
Il messaggio INPS n. 1958/2019 ha chiarito che la mera titolarità di una partita IVA inattiva non preclude l'accesso alla NASpI 3. Tuttavia, quando la partita IVA "dormiente" torna attiva, il termine di trenta giorni per la comunicazione decorre dalla prima fattura emessa 3. Un aspetto insidioso riguarda la fatturazione di prestazioni eseguite prima dell'apertura formale della partita IVA: l'INPS tende a considerare rilevante il momento di emissione della fattura, non quello della prestazione 8. Per il 2026, il rischio cresce anche per redditi modesti, dato l'aumento del minimale contributivo alla Gestione Separata, che può far lievitare il reddito imponibile oltre la soglia 8.
Sul fronte delle garanzie, il principio di irretroattività previdenziale — ribadito dalla Corte di Cassazione — impedisce all'INPS di revocare la NASpI per periodi precedenti all'evento ostativo, purché il percettore abbia agito in buona fede 10. Il recupero coattivo è soggetto a prescrizione quinquennale dalla data di erogazione di ciascuna mensilità 10.
Liquidazione anticipata: alternativa da valutare con cautela
Chi intende avviare un'attività strutturata può optare per la liquidazione anticipata della NASpI in un'unica soluzione, pari alle mensilità residue al netto della contribuzione figurativa 6. La richiesta è ammessa anche per l'acquisto di quote in cooperative di lavoro a mutualità prevalente 4. Il vincolo è chiaro: chi incassa l'anticipazione non può ottenerne una nuova per ventiquattro mesi dalla data di erogazione 6. L'INPS, inoltre, verifica l'effettivo avvio dell'attività: la sola apertura della partita IVA senza fatturazione può giustificare il recupero dell'intera somma anticipata 6.
Il professionista che assiste un cliente in questa fase deve incrociare tre variabili: il reddito imponibile INPS atteso, la durata residua della NASpI e l'orizzonte temporale dell'attività. Se il reddito presunto supera gli 8.500 euro, il cumulo è precluso e la liquidazione anticipata diventa l'unica strada per trasformare il sussidio in capitale d'avvio. La comunicazione all'INPS va fatta nei trenta giorni e aggiornata a ogni variazione significativa: la diligenza dichiarativa resta la migliore difesa contro contestazioni che possono arrivare anche anni dopo, in sede di incrocio con il modello Redditi 9.